Domain rautiefe.de kaufen?
Wir ziehen mit dem Projekt
rautiefe.de um.
Sind Sie am Kauf der Domain
rautiefe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rautiefe.de kaufen?
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **

Ähnliche Suchbegriffe für Kommanditgesellschaft KG
Top-Angebote
Produkte zum Begriff Kommanditgesellschaft KG:
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preißer, Michael: Die KG und die GmbH & Co. KGDie KG und die GmbH & Co. KG , Recht, Besteuerung, Gestaltungspraxis , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. überarbeitete und aktualisierte Auflage 2022, Erscheinungsjahr: 20221213, Produktform: Leinen, Autoren: Preißer, Michael~Rönn, Matthias von, Auflage: 22005, Auflage/Ausgabe: 5. überarbeitete und aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 682, Keyword: Betriebsaufspaltung; Gestaltungspraxis GmbH & Co. KG; KöMoG; Körperschaftsteuermodernisierungsgesetz; MoPeG; Personengesellschaften, FamiliengesellschaftenKG; Personengesellschaftsrecht; Preißer; Recht und Besteuerung Kommanditgesellschaft; Rönn, Fachschema: Abgabe - Abgabenordnung - AO~Genossenschaft~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Unternehmensrecht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: HC/Steuern, Fachkategorie: Personengesellschafts- und Genossenschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 233, Breite: 177, Höhe: 44, Gewicht: 1246, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2616428, Vorgänger EAN: 9783791042916 9783791032832 9783791027746 9783791022949, eBook EAN: 9783791054865 9783791054858, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
conluto Lehm-Glätte Ardesia - 5 kg EimerLehmdünnlagenbeschichtung nach DVL TM 06 Diffusionsoffene, natürliche, hochwertige und exklusive Design-Spachteltechnik für den Innenbereich. optionale Endbeschichtung mit conluto Carnaubawachs Emulsion alle conluto Farbtöne sind untereinander mischbar die Lehm-Glätte mit Pigmenten bis 8 % Zugabe abtönbar je nach Saugfähigkeit und Art des Untergrundes pro Lage ca. 100 - 200 g / m2 mit der conluto Japankelle bis max. 0,1 -0,2 mm Schichtstärke pro Lage aufgespachtelt nach ca. 6-12 Stunden überarbeitbar nicht angerührte Lehm-Glätte ist bei trockener und kühler Lagerung mindestens 3 Jahre haltbar conluto Lehm-Glätte ist eine wasserlösliche, mit Pflanzenstärke und Zellulose stabilisierte, farbige Lehmspachtelmasse. Sie ist eine natürliche, ökologische Design-Beschichtung, die jede Wandfläche zu einem Unikat macht. Sie kann von matt bis hochglänzend ausgearbeitet werden. Durch die optionale Endbeschichtung mit conluto Carnaubawachs Emulsion - Konzentrat (Art.-Nr. 00.422.1) wird sie feucht abwischbar. conluto Lehm-Glätte ist, wie alle Lehm Produkte; nicht im direkten Nassbereich (z.B. Dusche) einsetzbar. Downloads Datenblatt72,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
conluto Lehm-Glätte Elfenbein - 5 kg EimerLehmdünnlagenbeschichtung nach DVL TM 06 Diffusionsoffene, natürliche, hochwertige und exklusive Design-Spachteltechnik für den Innenbereich. optionale Endbeschichtung mit conluto Carnaubawachs Emulsion alle conluto Farbtöne sind untereinander mischbar die Lehm-Glätte mit Pigmenten bis 8 % Zugabe abtönbar je nach Saugfähigkeit und Art des Untergrundes pro Lage ca. 100 - 200 g / m2 mit der conluto Japankelle bis max. 0,1 -0,2 mm Schichtstärke pro Lage aufgespachtelt nach ca. 6-12 Stunden überarbeitbar nicht angerührte Lehm-Glätte ist bei trockener und kühler Lagerung mindestens 3 Jahre haltbar conluto Lehm-Glätte ist eine wasserlösliche, mit Pflanzenstärke und Zellulose stabilisierte, farbige Lehmspachtelmasse. Sie ist eine natürliche, ökologische Design-Beschichtung, die jede Wandfläche zu einem Unikat macht. Sie kann von matt bis hochglänzend ausgearbeitet werden. Durch die optionale Endbeschichtung mit conluto Carnaubawachs Emulsion - Konzentrat (Art.-Nr. 00.422.1) wird sie feucht abwischbar. conluto Lehm-Glätte ist, wie alle Lehm Produkte; nicht im direkten Nassbereich (z.B. Dusche) einsetzbar. Downloads Datenblatt72,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **

Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
Was ist eine kollektiv oder Kommanditgesellschaft?
Was ist eine kollektiv oder Kommanditgesellschaft? Eine kollektiv oder Kommanditgesellschaft ist eine Form der Personengesellschaft, bei der zwei oder mehr Personen gemeinsam ein Unternehmen gründen. Bei einer kollektivgesellschaft haften alle Gesellschafter unbeschränkt für die Schulden des Unternehmens. Bei einer Kommanditgesellschaft gibt es hingegen sowohl persönlich haftende Gesellschafter als auch beschränkt haftende Gesellschafter, die nur mit ihrer Einlage haften. In beiden Fällen erfolgt die Geschäftsführung durch mindestens einen persönlich haftenden Gesellschafter. **
Top-Angebote
Produkte zum Begriff Kommanditgesellschaft KG:
-
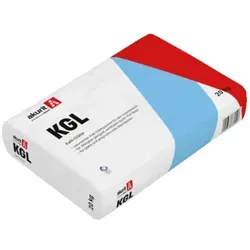
AKURIT KGL Kalk-Glätte - 20 kg SackProdukteigenschaften Kalk-Glättspachtel für den Innenbereich zum Überarbeiten von Kalk-, Kalkzement- und Zementputzen Auftragsdicke: mindestens 1 mm bis maximal 3 mm Gesamtdicke aller Lagen maximal 3 mm für innen für Allergiker geeignet, zertifiziert durch TÜV Nord für glatte und anspruchsvolle Oberflächen Farbton: naturweiß Verbrauch: ca. 1 – 2 kg/m2 je Glättschicht Anwendungsbereiche zum Überarbeiten von Kalk-, Kalkzement- und Zementputzen Auftragsdicke: mindestens 1 mm bis maximal 3 mm Gesamtdicke aller Lagen maximal 3 mm zur Herstellung glatter Oberflächen für Anstriche Innenputz für ein gesundes und ausgewogenes Raumklima nicht geeignet als Unterputz für Fliesen und schwere Wandbeläge für innen Technische Informationen Technische Spezifikation: EN 998-1 Produkttyp: Leichtputzmörtel LW Kategorie: CS I Druckfestigkeit: 0,4 - 2,5 N/mm2 Festmörtelrohdichte: ca. 1,0 kg/dm3 Kapillare Wasseraufnahme: Wc 0 Wasserdampfdurchlässigkeit μ: 5/20 (Tabellenwert EN 1745) Wärmeleitfähigkeit ? 10,dry,mat. für P=50%: = 0,33 W/(mK) Haftzugfestigkeit: = 0,08 N/mm2 Produktsicherheit Gefahr H315 Verursacht Hautreizungen.H318 Verursacht schwere Augenschäden.H335 Kann die Atemwege reizen.P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten.P102 Darf nicht in die Hände von Kindern gelangen.P103 Vor Gebrauch Kennzeichnungsetikett lesen.P261 Einatmen von Staub/Rauch/Gas/Nebel/Dampf/Aerosol vermeiden.P271 Nur im Freien oder in gut belüfteten Räumen verwenden.P302+P352 BEI BERÜHRUNG MIT DER HAUT: Mit viel Wasser waschen.P310 Sofort GIFTINFORMATIONSZENTRUM/Arzt anrufen.P321 Besondere Behandlung (siehe auf diesem Kennzeichnungsetikett).P304+P340 BEI EINATMEN: Die Person an die frische Luft bringen und für ungehinderte Atmung sorgen.P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen.P312 Bei Unwohlsein GIFTINFORMATIONSZENTRUM/Arzt anrufen.P362+P364 Kontaminierte Kleidung ausziehen und vor erneutem Tragen waschen.P332+P313 Bei Hautreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen.P403+P233 An einem gut belüfteten Ort aufbewahren. Behälter dicht verschlossen halten.P405 Unter Verschluss aufbewahren.P501 Entsorgung des Inhalts / des Behälters gemäß den örtlichen / regionalen / nationalen/ internationalen Vorschriften. Downloads Technisches Merkblatt Sicherheitsdatenblatt EPD34,06 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
conluto Lehm-Glätte Edelweiß - 5 kg EimerLehmdünnlagenbeschichtung nach DVL TM 06 Diffusionsoffene, natürliche, hochwertige und exklusive Design-Spachteltechnik für den Innenbereich. optionale Endbeschichtung mit conluto Carnaubawachs Emulsion alle conluto Farbtöne sind untereinander mischbar die Lehm-Glätte mit Pigmenten bis 8 % Zugabe abtönbar je nach Saugfähigkeit und Art des Untergrundes pro Lage ca. 100 - 200 g / m2 mit der conluto Japankelle bis max. 0,1 -0,2 mm Schichtstärke pro Lage aufgespachtelt nach ca. 6-12 Stunden überarbeitbar nicht angerührte Lehm-Glätte ist bei trockener und kühler Lagerung mindestens 3 Jahre haltbar conluto Lehm-Glätte ist eine wasserlösliche, mit Pflanzenstärke und Zellulose stabilisierte, farbige Lehmspachtelmasse. Sie ist eine natürliche, ökologische Design-Beschichtung, die jede Wandfläche zu einem Unikat macht. Sie kann von matt bis hochglänzend ausgearbeitet werden. Durch die optionale Endbeschichtung mit conluto Carnaubawachs Emulsion - Konzentrat (Art.-Nr. 00.422.1) wird sie feucht abwischbar. conluto Lehm-Glätte ist, wie alle Lehm Produkte; nicht im direkten Nassbereich (z.B. Dusche) einsetzbar. Downloads Datenblatt72,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preißer, Michael: Die KG und die GmbH & Co. KGDie KG und die GmbH & Co. KG , Recht, Besteuerung, Gestaltungspraxis , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. überarbeitete und aktualisierte Auflage 2022, Erscheinungsjahr: 20221213, Produktform: Leinen, Autoren: Preißer, Michael~Rönn, Matthias von, Auflage: 22005, Auflage/Ausgabe: 5. überarbeitete und aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 682, Keyword: Betriebsaufspaltung; Gestaltungspraxis GmbH & Co. KG; KöMoG; Körperschaftsteuermodernisierungsgesetz; MoPeG; Personengesellschaften, FamiliengesellschaftenKG; Personengesellschaftsrecht; Preißer; Recht und Besteuerung Kommanditgesellschaft; Rönn, Fachschema: Abgabe - Abgabenordnung - AO~Genossenschaft~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Unternehmensrecht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: HC/Steuern, Fachkategorie: Personengesellschafts- und Genossenschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 233, Breite: 177, Höhe: 44, Gewicht: 1246, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2616428, Vorgänger EAN: 9783791042916 9783791032832 9783791027746 9783791022949, eBook EAN: 9783791054865 9783791054858, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
-
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **
-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
Ähnliche Suchbegriffe für Kommanditgesellschaft KG
-
conluto Lehm-Glätte Ardesia - 5 kg EimerLehmdünnlagenbeschichtung nach DVL TM 06 Diffusionsoffene, natürliche, hochwertige und exklusive Design-Spachteltechnik für den Innenbereich. optionale Endbeschichtung mit conluto Carnaubawachs Emulsion alle conluto Farbtöne sind untereinander mischbar die Lehm-Glätte mit Pigmenten bis 8 % Zugabe abtönbar je nach Saugfähigkeit und Art des Untergrundes pro Lage ca. 100 - 200 g / m2 mit der conluto Japankelle bis max. 0,1 -0,2 mm Schichtstärke pro Lage aufgespachtelt nach ca. 6-12 Stunden überarbeitbar nicht angerührte Lehm-Glätte ist bei trockener und kühler Lagerung mindestens 3 Jahre haltbar conluto Lehm-Glätte ist eine wasserlösliche, mit Pflanzenstärke und Zellulose stabilisierte, farbige Lehmspachtelmasse. Sie ist eine natürliche, ökologische Design-Beschichtung, die jede Wandfläche zu einem Unikat macht. Sie kann von matt bis hochglänzend ausgearbeitet werden. Durch die optionale Endbeschichtung mit conluto Carnaubawachs Emulsion - Konzentrat (Art.-Nr. 00.422.1) wird sie feucht abwischbar. conluto Lehm-Glätte ist, wie alle Lehm Produkte; nicht im direkten Nassbereich (z.B. Dusche) einsetzbar. Downloads Datenblatt72,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
conluto Lehm-Glätte Elfenbein - 5 kg EimerLehmdünnlagenbeschichtung nach DVL TM 06 Diffusionsoffene, natürliche, hochwertige und exklusive Design-Spachteltechnik für den Innenbereich. optionale Endbeschichtung mit conluto Carnaubawachs Emulsion alle conluto Farbtöne sind untereinander mischbar die Lehm-Glätte mit Pigmenten bis 8 % Zugabe abtönbar je nach Saugfähigkeit und Art des Untergrundes pro Lage ca. 100 - 200 g / m2 mit der conluto Japankelle bis max. 0,1 -0,2 mm Schichtstärke pro Lage aufgespachtelt nach ca. 6-12 Stunden überarbeitbar nicht angerührte Lehm-Glätte ist bei trockener und kühler Lagerung mindestens 3 Jahre haltbar conluto Lehm-Glätte ist eine wasserlösliche, mit Pflanzenstärke und Zellulose stabilisierte, farbige Lehmspachtelmasse. Sie ist eine natürliche, ökologische Design-Beschichtung, die jede Wandfläche zu einem Unikat macht. Sie kann von matt bis hochglänzend ausgearbeitet werden. Durch die optionale Endbeschichtung mit conluto Carnaubawachs Emulsion - Konzentrat (Art.-Nr. 00.422.1) wird sie feucht abwischbar. conluto Lehm-Glätte ist, wie alle Lehm Produkte; nicht im direkten Nassbereich (z.B. Dusche) einsetzbar. Downloads Datenblatt72,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
conluto Lehm-Glätte Bilbao - 5 kg EimerLehmdünnlagenbeschichtung nach DVL TM 06 Diffusionsoffene, natürliche, hochwertige und exklusive Design-Spachteltechnik für den Innenbereich. optionale Endbeschichtung mit conluto Carnaubawachs Emulsion alle conluto Farbtöne sind untereinander mischbar die Lehm-Glätte mit Pigmenten bis 8 % Zugabe abtönbar je nach Saugfähigkeit und Art des Untergrundes pro Lage ca. 100 - 200 g / m2 mit der conluto Japankelle bis max. 0,1 -0,2 mm Schichtstärke pro Lage aufgespachtelt nach ca. 6-12 Stunden überarbeitbar nicht angerührte Lehm-Glätte ist bei trockener und kühler Lagerung mindestens 3 Jahre haltbar conluto Lehm-Glätte ist eine wasserlösliche, mit Pflanzenstärke und Zellulose stabilisierte, farbige Lehmspachtelmasse. Sie ist eine natürliche, ökologische Design-Beschichtung, die jede Wandfläche zu einem Unikat macht. Sie kann von matt bis hochglänzend ausgearbeitet werden. Durch die optionale Endbeschichtung mit conluto Carnaubawachs Emulsion - Konzentrat (Art.-Nr. 00.422.1) wird sie feucht abwischbar. conluto Lehm-Glätte ist, wie alle Lehm Produkte; nicht im direkten Nassbereich (z.B. Dusche) einsetzbar. Downloads Datenblatt72,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
conluto Lehm-Glätte Lehmrot - 5 kg EimerLehmdünnlagenbeschichtung nach DVL TM 06 Diffusionsoffene, natürliche, hochwertige und exklusive Design-Spachteltechnik für den Innenbereich. optionale Endbeschichtung mit conluto Carnaubawachs Emulsion alle conluto Farbtöne sind untereinander mischbar die Lehm-Glätte mit Pigmenten bis 8 % Zugabe abtönbar je nach Saugfähigkeit und Art des Untergrundes pro Lage ca. 100 - 200 g / m2 mit der conluto Japankelle bis max. 0,1 -0,2 mm Schichtstärke pro Lage aufgespachtelt nach ca. 6-12 Stunden überarbeitbar nicht angerührte Lehm-Glätte ist bei trockener und kühler Lagerung mindestens 3 Jahre haltbar conluto Lehm-Glätte ist eine wasserlösliche, mit Pflanzenstärke und Zellulose stabilisierte, farbige Lehmspachtelmasse. Sie ist eine natürliche, ökologische Design-Beschichtung, die jede Wandfläche zu einem Unikat macht. Sie kann von matt bis hochglänzend ausgearbeitet werden. Durch die optionale Endbeschichtung mit conluto Carnaubawachs Emulsion - Konzentrat (Art.-Nr. 00.422.1) wird sie feucht abwischbar. conluto Lehm-Glätte ist, wie alle Lehm Produkte; nicht im direkten Nassbereich (z.B. Dusche) einsetzbar. Downloads Datenblatt72,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Was ist eine kollektiv oder Kommanditgesellschaft?
Was ist eine kollektiv oder Kommanditgesellschaft? Eine kollektiv oder Kommanditgesellschaft ist eine Form der Personengesellschaft, bei der zwei oder mehr Personen gemeinsam ein Unternehmen gründen. Bei einer kollektivgesellschaft haften alle Gesellschafter unbeschränkt für die Schulden des Unternehmens. Bei einer Kommanditgesellschaft gibt es hingegen sowohl persönlich haftende Gesellschafter als auch beschränkt haftende Gesellschafter, die nur mit ihrer Einlage haften. In beiden Fällen erfolgt die Geschäftsführung durch mindestens einen persönlich haftenden Gesellschafter. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.